
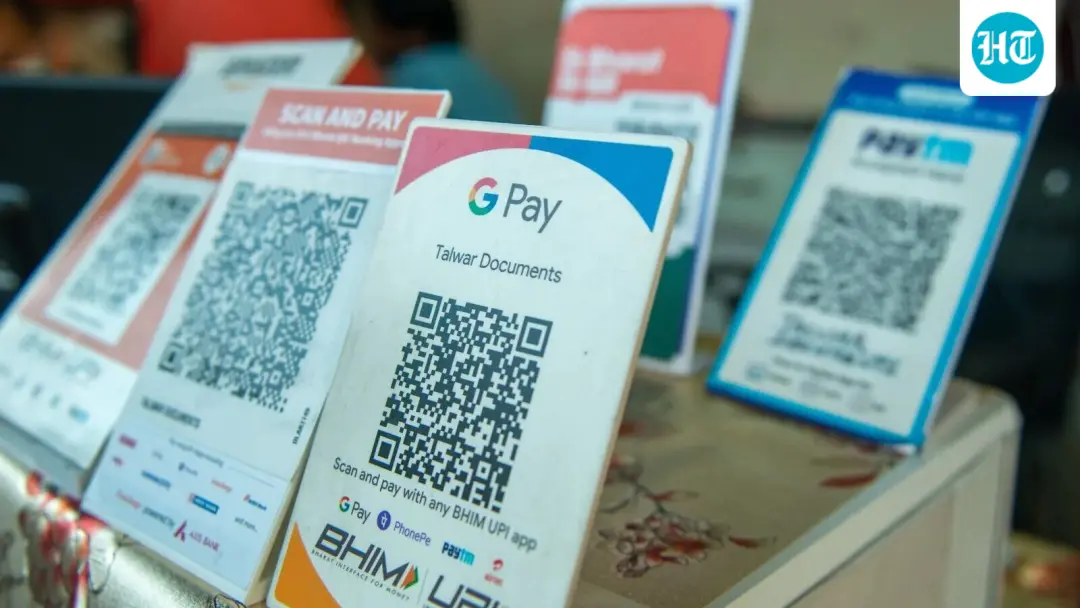
यूपीआई ऑटोपे भुगतान पर नया 0.4% एमडीआर लागू नहीं
यूपीआई ऑटोपे मैंडेट के जरिए होने वाले स्वचालित आवर्ती भुगतान नए मर्चेंट डिस्काउंट रेट (एमडीआर) ढांचे के दायरे में नहीं आते। बिजली और मोबाइल बिल, ईएमआई, बीमा प्रीमियम, ओटीटी सब्सक्रिप्शन और म्यूचुअल फंड एसआईपी पर ₹2,000 से अधिक होने मात्र से 0.4% एमडीआर नहीं लगेगा। नए नियमों के तहत ₹2,000 से ऊपर के निर्दिष्ट मर्चेंट लेनदेन पर 0.4% एमडीआर लगेगा, जो ₹75,000 या अधिक के लेनदेन पर अधिकतम ₹300 तक सीमित रहेगा। सरकार ने कहा है कि एमडीआर ग्राहकों पर शुल्क नहीं है और व्यक्ति-से-व्यक्ति भुगतान निःशुल्क रहेंगे।
स्रोत
Hindustan Times — India · मूल ख़बर पढ़ें ↗
डेस्क जाँच · स्रोत से तुलना की
डेस्क ने क्या जाँचा (5)
- A 0.4% MDR will apply to eligible merchant UPI transactions above ₹2,000. — Figure appears in source and is repeated consistently; attributed to the new MDR framework without a dated official notification.
- For transactions of ₹75,000 or more, MDR is capped at ₹300 per transaction. — Figure appears in source; no specific issuing authority or document cited.
- Automated recurring payments through UPI AutoPay mandates are excluded from the MDR framework. — Stated in source as the central claim; no direct citation or quote provided.
- MDR is not a charge on customers; banks advised to ensure merchants do not pass it on. — Attributed generally to the government; no named official or order referenced.
- Person-to-person UPI payments remain free regardless of amount. — Attributed to the government in the source; consistent throughout the text.
विश्लेषकों की राय राय
यूपीआई ऑटोपे को नए 0.4% एमडीआर से बाहर रखना आर्थिक रूप से समझदारी भरा फैसला लगता है: रिकरिंग मैंडेट ही घरेलू बिल भुगतान और एसआईपी की रीढ़ हैं, और उन पर शुल्क लगाने से सब्सक्रिप्शन तथा निवेश वसूली कार्ड या दूसरे माध्यमों की ओर लौट सकती थी। इसलिए नए ढांचे की लागत ₹2,000 से ऊपर के अलग-अलग बड़े मर्चंट लेनदेन तक सीमित रहती है, और ₹300 की सीमा ऊपरी छोर पर बोझ को हल्का करती है। सरकार का रुख है कि यह शुल्क भुगतान इकोसिस्टम के भीतर — बैंक, पेमेंट कंपनियों और व्यापारियों पर — है, उपभोक्ता पर नहीं; लेकिन असल में इसे कौन वहन करता है, यह समय के साथ व्यापारियों की कीमत-नीति में दिखेगा।
- यह छूट सबसे नियमित और स्वचालित भुगतान प्रवाहों — बिजली-मोबाइल बिल, ईएमआई, बीमा प्रीमियम, ओटीटी, म्यूचुअल फंड एसआईपी — को बचाती है, जहां छोटा शुल्क भी इस्तेमाल घटा सकता था।
- पी2पी ट्रांसफर और ₹2,000 तक के मर्चंट भुगतान मुफ्त रहने से शुल्क लेनदेन के एक संकीर्ण हिस्से तक सीमित है, इसलिए अर्थव्यवस्था पर सीधी लागत नियंत्रित रहती है।
- ₹75,000 या उससे अधिक के लेनदेन पर ₹300 की सीमा का मतलब है कि बड़े मूल्य के भुगतानों पर प्रभावी दर घटती जाती है, जिससे ऐसा कारोबार यूपीआई पर ही बना रहने की संभावना है।
- तत्काल लाभ बैंकों, पेमेंट सेवा प्रदाताओं और व्यापक अधिग्रहण इकोसिस्टम को है, जो लंबे समय से शून्य-एमडीआर मॉडल को टिकाऊ न मानते रहे हैं; तत्काल भुगतानकर्ता निर्दिष्ट श्रेणियों के व्यापारी हैं।
- असली महंगाई-संबंधी सवाल यह है कि व्यापारी इस लागत को चुपचाप कीमतों में जोड़ते हैं या नहीं — खबर के मुताबिक बैंकों को पास-थ्रू रोकने की सलाह दी गई है और ऐप्स प्लेटफॉर्म या छिपे शुल्क नहीं ले सकते, पर नतीजा अमल पर टिकेगा।
किस पर नज़र रखें — देखना यह होगा कि प्रभावित बड़े मूल्य वाली श्रेणियों के व्यापारी कीमतें समायोजित करते हैं या ग्राहकों को दूसरे भुगतान माध्यमों की ओर मोड़ते हैं, और पास-थ्रू रोकने की सलाह कितनी सख्ती से लागू होती है।
यह खबर स्पष्ट नहीं करती कि कौन-कौन सी मर्चंट श्रेणियां "निर्दिष्ट" या पात्र मानी जाएंगी, इससे कितना राजस्व जुड़ा है, एमडीआर इकोसिस्टम के भीतर कैसे बंटेगा, और ऑटोपे की यह छूट स्थायी है या नहीं।
गहराई से
शोध सारांश · 8 तथ्य · 2 तारीख़ें · परीक्षा के लिएसार
पृष्ठभूमि
यूपीआई से किए जाने वाले कुछ बड़े मूल्य के मर्चेंट भुगतानों पर नया मर्चेंट डिस्काउंट रेट (एमडीआर) ढांचा लागू हो रहा है, जिसके तहत ₹2,000 से अधिक के निर्दिष्ट मर्चेंट लेनदेन पर 0.4% एमडीआर लगेगा। इससे उपयोगकर्ताओं में यह भ्रम पैदा हुआ कि यूपीआई ऑटोपे से होने वाले आवर्ती (रिकरिंग) भुगतान भी इस शुल्क के दायरे में आएंगे या नहीं। यूपीआई ऑटोपे एक ई-मैंडेट सुविधा है जिससे उपयोगकर्ता मर्चेंट या सेवा प्रदाता को अपने लिंक्ड बैंक खाते से स्वचालित रूप से आवर्ती भुगतान लेने की अनुमति देता है। स्रोत के अनुसार यूपीआई मैंडेट से होने वाले स्वचालित आवर्ती भुगतान इस निर्धारित एमडीआर ढांचे में शामिल नहीं हैं।
मुख्य तथ्य
- नए ढांचे में ₹2,000 से अधिक के पात्र/निर्दिष्ट मर्चेंट यूपीआई लेनदेन पर 0.4% एमडीआर लागू होगा।
- ₹75,000 या उससे अधिक के लेनदेन पर एमडीआर प्रति लेनदेन अधिकतम ₹300 तक सीमित रहेगा।
- यूपीआई मैंडेट के जरिए स्वचालित आवर्ती भुगतान निर्धारित एमडीआर ढांचे के दायरे से बाहर हैं।
- ऑटोपे का उपयोग बिजली और मोबाइल बिल, ईएमआई, बीमा प्रीमियम, ओटीटी सब्सक्रिप्शन और म्यूचुअल फंड भुगतान के लिए होता है।
- उदाहरण: ₹2,500 मासिक ओटीटी सब्सक्रिप्शन या ₹5,000 मासिक म्यूचुअल फंड एसआईपी ऑटोपे मैंडेट से चलता रहेगा, नया एमडीआर नहीं लगेगा।
- व्यक्ति-से-व्यक्ति (पी2पी) यूपीआई भुगतान निःशुल्क रहेंगे — चाहे ₹500 भेजें या ₹50,000।
- ₹2,000 तक के मर्चेंट भुगतान भी एमडीआर ढांचे से बाहर हैं।
- सरकार का कहना है कि एमडीआर मर्चेंट भुगतान इकोसिस्टम द्वारा वहन किया जाएगा; बैंकों को सलाह दी गई है कि मर्चेंट यह लागत ग्राहकों पर न डालें और यूपीआई ऐप प्लेटफॉर्म फीस या छिपे शुल्क न लगाएं।
समयरेखा
- स्रोत में तिथि नहीं दी गई₹2,000 से अधिक के निर्दिष्ट मर्चेंट यूपीआई लेनदेन पर 0.4% एमडीआर वाला नया ढांचा प्रभावी होना।
- स्रोत में तिथि नहीं दी गईस्पष्टीकरण कि यूपीआई ऑटोपे/मैंडेट आधारित आवर्ती भुगतान नए एमडीआर ढांचे में शामिल नहीं; पी2पी भुगतान निःशुल्क रहेंगे।
किसका दाँव
- यूपीआई उपयोगकर्ता (ग्राहक) — स्पष्टता कि ₹2,000 से ऊपर के हर भुगतान पर शुल्क नहीं; एमडीआर सीधे ग्राहक पर नहीं लगेगा।
- मर्चेंट और सेवा प्रदाता — ₹2,000 से अधिक के निर्दिष्ट लेनदेन पर 0.4% एमडीआर लागत, जिसे ग्राहकों पर नहीं डाला जा सकता।
- बैंक — यह सुनिश्चित करने की सलाह मिली है कि मर्चेंट एमडीआर लागत ग्राहकों पर न डालें।
- यूपीआई ऐप/पेमेंट प्लेटफॉर्म — नए एमडीआर के नाम पर प्लेटफॉर्म फीस या छिपे शुल्क लगाने की अनुमति नहीं।
- एनपीसीआई — यूपीआई-सक्षम ऐप के जरिए आवर्ती ई-मैंडेट सुविधा (ऑटोपे) का संचालन और विवरण।
- सरकार — डिजिटल भुगतान की स्वीकार्यता बनाए रखते हुए यह भरोसा देना कि एमडीआर ग्राहकों पर शुल्क नहीं है।
क्यों अहम है
यूपीआई भारत में रोजमर्रा के भुगतान की रीढ़ है, इसलिए शुल्क को लेकर भ्रम सीधे करोड़ों उपयोगकर्ताओं के व्यवहार को प्रभावित करता है। स्पष्टीकरण से यह तय होता है कि बिल, ईएमआई, बीमा प्रीमियम और एसआईपी जैसे आवर्ती भुगतान महंगे नहीं होंगे और पी2पी हस्तांतरण निःशुल्क रहेंगे। साथ ही यह रेखा खींचती है कि लागत भुगतान इकोसिस्टम वहन करेगा, ग्राहक नहीं।
UPSC नज़रिया
प्रीलिम्स संकेत
- नए ढांचे में 0.4% एमडीआर केवल ₹2,000 से अधिक के निर्दिष्ट/पात्र मर्चेंट यूपीआई लेनदेन पर।
- ₹75,000 या अधिक के लेनदेन पर एमडीआर की सीमा प्रति लेनदेन ₹300।
- यूपीआई ऑटोपे: एनपीसीआई की आवर्ती ई-मैंडेट सुविधा, यूपीआई-सक्षम ऐप के जरिए।
- यूपीआई मैंडेट से स्वचालित आवर्ती भुगतान नए एमडीआर ढांचे से बाहर।
- पी2पी यूपीआई भुगतान राशि से निरपेक्ष निःशुल्क; ₹2,000 तक के मर्चेंट भुगतान भी एमडीआर से बाहर।
- एमडीआर मर्चेंट भुगतान इकोसिस्टम वहन करेगा; ऐप्स प्लेटफॉर्म फीस/छिपे शुल्क नहीं लगा सकते।
मेन्स दृष्टिकोण
डिजिटल भुगतान की तेज़ वृद्धि ने भुगतान अवसंरचना की लागत वहन करने का प्रश्न खड़ा किया है; नया एमडीआर ढांचा इसका उत्तर है, जिसमें ₹2,000 से अधिक के निर्दिष्ट मर्चेंट यूपीआई लेनदेन पर 0.4% शुल्क (₹75,000 या अधिक पर अधिकतम ₹300) लगाया गया है, जबकि पी2पी भुगतान, ₹2,000 तक के मर्चेंट भुगतान और यूपीआई मैंडेट आधारित स्वचालित आवर्ती भुगतान इससे बाहर रखे गए हैं। यह डिज़ाइन दो उद्देश्यों को संतुलित करता है — इकोसिस्टम की व्यावसायिक टिकाऊपन और आम उपयोगकर्ता के लिए यूपीआई की निःशुल्क प्रकृति की धारणा। ऑटोपे को छूट देना महत्वपूर्ण है क्योंकि बिजली/मोबाइल बिल, ईएमआई, बीमा प्रीमियम, ओटीटी सब्सक्रिप्शन और म्यूचुअल फंड एसआईपी जैसे नियमित भुगतान वित्तीय अनुशासन और निवेश की आदत से जुड़े हैं; उन पर लागत बढ़ने से अपनाव घट सकता था। जोखिम अनुपालन में है — कि मर्चेंट अप्रत्यक्ष रूप से लागत ग्राहकों पर डाल दें या ऐप छिपे शुल्क लगाएं; इसीलिए बैंकों को निगरानी की सलाह दी गई है। आगे का रास्ता स्पष्ट संप्रेषण, शिकायत निवारण, और ग्राहक-स्तर पर सरचार्ज न लगने की सख्त निगरानी है, ताकि उपयोगकर्ताओं का भरोसा और यूपीआई की व्यापक पहुँच दोनों बनी रहें।
मुख्य शब्द
- एमडीआर (मर्चेंट डिस्काउंट रेट)
- डिजिटल भुगतान स्वीकार करने पर मर्चेंट भुगतान इकोसिस्टम में वहन किया जाने वाला शुल्क; स्रोत के अनुसार यह ग्राहक पर सीधा शुल्क नहीं है।
- यूपीआई ऑटोपे
- ई-मैंडेट सुविधा जिससे उपयोगकर्ता मर्चेंट/सेवा प्रदाता को लिंक्ड बैंक खाते से स्वचालित आवर्ती भुगतान लेने की अनुमति देता है।
- ई-मैंडेट
- इलेक्ट्रॉनिक अनुमति जो तय आवर्ती राशि की स्वचालित वसूली को अधिकृत करती है।
- एनपीसीआई
- यूपीआई-सक्षम ऐप के जरिए आवर्ती ई-मैंडेट (ऑटोपे) सुविधा का विवरण देने वाली संस्था।
- पी2पी भुगतान
- व्यक्ति-से-व्यक्ति यूपीआई हस्तांतरण, जो राशि से निरपेक्ष निःशुल्क रहेगा।
- एसआईपी
- म्यूचुअल फंड में नियमित किस्त आधारित निवेश, जो ऑटोपे मैंडेट से किया जा सकता है।
अभ्यास प्रश्न
- नए एमडीआर ढांचे में यूपीआई ऑटोपे आधारित आवर्ती भुगतानों को छूट देने का औचित्य क्या है? डिजिटल भुगतान अपनाव पर इसके प्रभाव की चर्चा करें।
- यूपीआई पर एमडीआर लागू करते समय भुगतान इकोसिस्टम की वित्तीय टिकाऊपन और उपभोक्ता हित के बीच संतुलन कैसे साधा जा सकता है? परीक्षण करें।
- स्रोत के आधार पर बताइए कि नए ढांचे में कौन-से यूपीआई लेनदेन एमडीआर के दायरे में आते हैं और कौन-से बाहर हैं।
सिर्फ़ मूल ख़बर के आधार पर — आँकड़े और तारीख़ें स्रोत की हैं, अनुमान नहीं।