
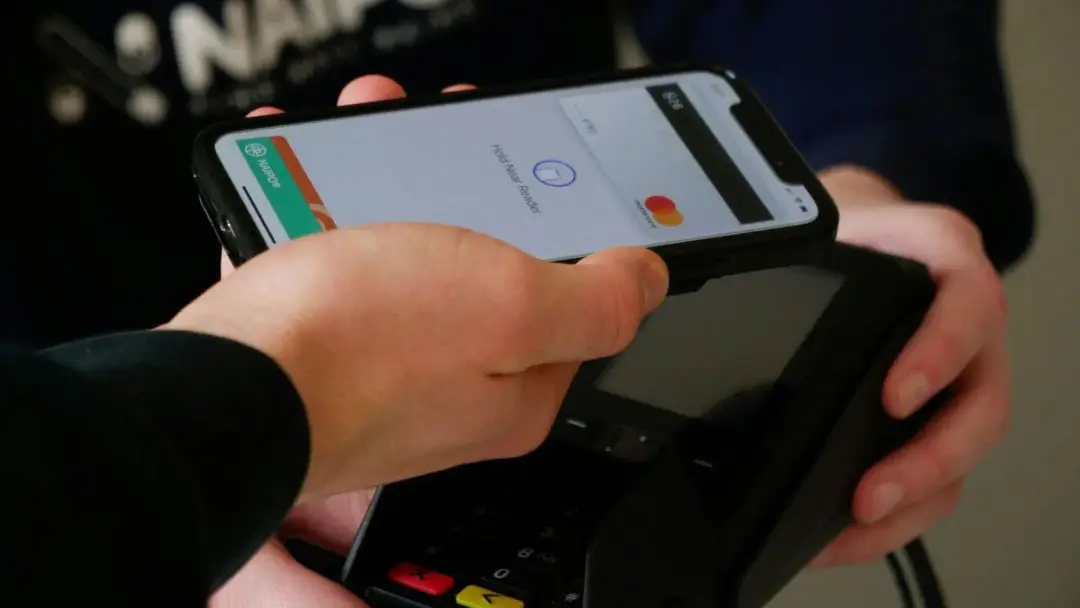
भारत में एपल पे शुरू, एक्सिस बैंक कार्ड से पहली सुविधा
एपल ने अपनी भुगतान सेवा एपल पे भारत में 30 सितंबर से शुरू कर दी है। यह आईफोन, आईपैड और एपल वॉच पर उपलब्ध है, जबकि मैक के लिए सहयोग आगे मिलेगा। कंपनी ने एक्सिस बैंक, वीसा और मास्टरकार्ड के साथ साझेदारी की है, इसलिए शुरुआत में केवल एक्सिस बैंक के वीसा और मास्टरकार्ड क्रेडिट कार्ड ही जोड़े जा सकेंगे। एपल के अनुसार ब्लिंकिट, क्रोमा, रिलायंस ब्रांड्स, टाटा 1एमजी और ज़ोमैटो सहित लाखों व्यापारी इसे स्वीकार करेंगे। एपल पे 90 से अधिक देशों में उपलब्ध है।
स्रोत
Indian Express — Technology · मूल ख़बर पढ़ें ↗
डेस्क जाँच · स्रोत से तुलना की
डेस्क ने क्या जाँचा (5)
- Apple Pay launched in India on September 30, available on iPhone, iPad and Apple Watch, with Mac support coming soon. — Attributed to Apple in the source; the embedded tweet is dated September 30, 2026, which an editor should reconcile with the stated launch day.
- Apple has partnered with Axis Bank, Visa and Mastercard, so initially only Axis Bank-issued Visa and Mastercard credit cards can be added. — Stated in the source as the launch arrangement; figure/partner names appear in source.
- Apple Pay is accepted by millions of merchants in India, including Blinkit, Croma, Reliance brands, Tata 1mg and Zomato. — Company-supplied list reproduced in the source; 'millions of merchants' is an unquantified Apple claim.
- Apple's share of India's smartphone market has doubled to 8% since 2022. — Attributed to Counterpoint Research as cited by Reuters.
- Apple Pay is available in more than 90 countries and works with more than 11,000 bank and network partners. — Figure appears in source, attributed to Apple; not independently verified here.
विश्लेषकों की राय राय
भारत में एपल पे की शुरुआत बड़ी खबर है, लेकिन इसका दायरा जानबूझकर सीमित रखा गया है — एक ही बैंक (एक्सिस) और सिर्फ वीसा तथा मास्टरकार्ड क्रेडिट कार्ड। यह यूपीआई पर सीधा हमला नहीं, बल्कि कार्ड आधारित, टोकनाइज्ड टैप-टू-पे परत का आगमन है, जिसका निशाना एपल का तुलनात्मक रूप से अधिक खर्च करने वाला उपयोगकर्ता वर्ग है। यह संकेत भी है कि एपल की भारत रणनीति निर्माण और रिटेल से आगे बढ़कर सेवाओं और इकोसिस्टम राजस्व की ओर मुड़ रही है।
- एक ही जारीकर्ता बैंक के साथ शुरुआत कम जोखिम वाला पायलट लगती है; डेबिट कार्ड और अन्य बैंक जुड़ने तक वास्तविक इस्तेमाल सीमित रहेगा।
- एपल की मुख्य ताकत अनुभव है — अलग ऐप, पिन या ओटीपी के बिना टोकनाइज्ड टैप-टू-पे, जो भारतीय कार्ड भुगतान में उल्लेखनीय रुकावट घटाता है।
- कैशफ्री, रेजरपे, पाइन लैब्स और पेटीएम जैसे पीएसपी के जरिये मर्चेंट स्वीकृति लेकर एपल नया अक्वायरिंग नेटवर्क बनाने से बचता है और मौजूदा टर्मिनल आधार का इस्तेमाल करता है।
- लगभग 8% स्मार्टफोन हिस्सेदारी के साथ एपल वॉल्यूम की लड़ाई नहीं लड़ रहा, पर वह ऊंची कीमत वाले कार्ड खर्च को खींच सकता है — जो बैंकों और नेटवर्कों के लिए आकर्षक है।
- यूपीआई मर्चेंट फीस पर बहस के बीच यह लॉन्च संभवतः संयोग है, लेकिन इससे कार्ड बनाम यूपीआई की अर्थव्यवस्था पर ध्यान बढ़ेगा।
किस पर नज़र रखें — देखना होगा कि और बैंक, डेबिट कार्ड और रुपे समर्थन कब जुड़ते हैं, और सबसे अहम — एपल पे आगे किसी रूप में यूपीआई से जुड़ता है या नहीं।
यह खबर यह स्पष्ट नहीं करती कि एपल पे की लागत उपयोगकर्ताओं या व्यापारियों पर क्या पड़ेगी, अन्य बैंक कब शामिल होंगे, या यूपीआई/रुपे एकीकरण की कोई योजना है या नहीं।
गहराई से
शोध सारांश · 8 तथ्य · 4 तारीख़ें · परीक्षा के लिएसार
पृष्ठभूमि
एपल ने अपनी टैप-टू-पे भुगतान सेवा "एपल पे" भारत में औपचारिक रूप से शुरू कर दी है, जिससे कंपनी दुनिया के सबसे बड़े डिजिटल भुगतान बाज़ारों में से एक में प्रवेश कर रही है। अब तक भारत में एपल का विस्तार मुख्य रूप से निर्माण (मैन्युफैक्चरिंग) और रिटेल संचालन तक सीमित था। सेवा में कार्ड विवरण टोकनाइज्ड रूप में डिवाइस पर संग्रहीत होते हैं, जिससे अलग भुगतान ऐप खोलने की जरूरत नहीं पड़ती। यह शुरुआत उस समय हो रही है जब कुछ लेनदेन पर सरकार के 0.4 प्रतिशत यूपीआई मर्चेंट शुल्क पर बहस चल रही है।
मुख्य तथ्य
- एपल पे भारत में 30 सितंबर से आईफोन, आईपैड और एपल वॉच पर उपलब्ध; मैक के लिए सहयोग आगे आएगा।
- रोलआउट के लिए एपल ने एक्सिस बैंक, वीसा और मास्टरकार्ड से साझेदारी की है।
- शुरुआत में केवल एक्सिस बैंक द्वारा जारी वीसा और मास्टरकार्ड क्रेडिट कार्ड ही एपल पे में जोड़े जा सकेंगे।
- लॉन्च पर स्वीकार करने वाले व्यापारियों में एपल स्टोर, ब्लिंकिट, चायोस, कॉमेट, क्रोमा, इंटरफ्लोरा, इक्सिगो, ले15 पैटिसरी, रिलायंस ब्रांड्स, टाटा 1एमजी और ज़ोमैटो शामिल।
- पीएसपी साझेदार: कैशफ्री, जसपे, एमस्वाइप, पेटीएम, पेयू, पाइन लैब्स, रेज़रपे, वर्ल्डलाइन आदि।
- काउंटरपॉइंट रिसर्च (रॉयटर्स के हवाले से) के अनुसार 2022 से भारत के स्मार्टफोन बाज़ार में एपल की हिस्सेदारी दोगुनी होकर 8% हुई।
- एपल पे 90 से अधिक देशों/क्षेत्रों में उपलब्ध है और विश्वभर में 11,000 से अधिक बैंक व नेटवर्क साझेदारों के साथ काम करता है।
- भारत की आबादी 1.4 अरब; सरकार का कुछ लेनदेन पर 0.4 प्रतिशत यूपीआई मर्चेंट शुल्क विवादित है।
समयरेखा
- 2022 से अब तकभारत के स्मार्टफोन बाज़ार में एपल की हिस्सेदारी दोगुनी होकर 8% पहुंची (काउंटरपॉइंट रिसर्च)।
- 30 सितंबरएपल पे भारत में आईफोन, आईपैड और एपल वॉच पर शुरू; एक्सिस बैंक, वीसा, मास्टरकार्ड के साथ साझेदारी।
- 30 सितंबर (उसी दिन)एपल के ग्रेग जॉसवियाक ने सोशल मीडिया पोस्ट से भारत में एपल पे की शुरुआत की घोषणा की।
- आगे (तारीख नहीं बताई गई)मैक के लिए सहयोग तथा और व्यापारी व ऐप जुड़ने की योजना।
किसका दाँव
- एपल (क्यूपर्टिनो स्थित कंपनी) — भारत में मैन्युफैक्चरिंग व रिटेल के बाद अब भुगतान सेवाओं के जरिए अपनी पकड़ बढ़ाना।
- एक्सिस बैंक — लॉन्च पर एकमात्र कार्ड जारीकर्ता साझेदार; उसके वीसा/मास्टरकार्ड क्रेडिट कार्ड ग्राहक पहले लाभार्थी।
- वीसा और मास्टरकार्ड — कार्ड नेटवर्क के रूप में टोकनाइज्ड टैप-टू-पे लेनदेन का विस्तार।
- व्यापारी (ब्लिंकिट, क्रोमा, रिलायंस ब्रांड्स, टाटा 1एमजी, ज़ोमैटो आदि) — स्टोर व ऑनलाइन चेकआउट में नया भुगतान विकल्प और ग्राहक सुविधा।
- भुगतान सेवा प्रदाता (कैशफ्री, जसपे, पेटीएम, पेयू, पाइन लैब्स, रेज़रपे, वर्ल्डलाइन, एमस्वाइप) — अपने व्यापारी नेटवर्क में एपल पे स्वीकृति सक्षम करना।
- उपभोक्ता — बिना अतिरिक्त ऐप, पिन या ओटीपी के भुगतान; सुरक्षा व निजता की अपेक्षा।
- सरकार/यूपीआई पारिस्थितिकी — 0.4 प्रतिशत यूपीआई मर्चेंट शुल्क पर बहस के बीच भीड़भाड़ वाले डिजिटल भुगतान बाज़ार में नई प्रतिस्पर्धा।
क्यों अहम है
भारत दुनिया के सबसे बड़े डिजिटल भुगतान बाज़ारों में से एक है, और एक वैश्विक डिवाइस निर्माता का सीधे भुगतान परत में उतरना कार्ड, वॉलेट और यूपीआई के बीच प्रतिस्पर्धा को नया आकार दे सकता है। यह ऐसे समय हुआ है जब कुछ लेनदेन पर 0.4 प्रतिशत यूपीआई मर्चेंट शुल्क से व्यापारियों पर पड़ने वाले असर पर बहस चल रही है। एपल के लिए यह भारत में निर्माण और रिटेल से आगे बढ़कर सेवाओं में विस्तार का संकेत है।
UPSC नज़रिया
प्रीलिम्स संकेत
- एपल पे भारत में 30 सितंबर को शुरू; आईफोन, आईपैड, एपल वॉच पर उपलब्ध, मैक सहयोग बाद में।
- लॉन्च साझेदार: एक्सिस बैंक (कार्ड जारीकर्ता), वीसा और मास्टरकार्ड (नेटवर्क)।
- एपल पे 90+ देशों/क्षेत्रों में और 11,000+ बैंक/नेटवर्क साझेदारों के साथ काम करता है।
- काउंटरपॉइंट रिसर्च: 2022 से भारत के स्मार्टफोन बाज़ार में एपल की हिस्सेदारी दोगुनी होकर 8%।
- एपल पे टोकनाइज्ड कार्ड विवरण का उपयोग करता है; स्टोर में अतिरिक्त ऐप, पिन या ओटीपी की जरूरत नहीं।
- जेनिफर बेली – एपल पे व एपल वॉलेट की वाइस प्रेसिडेंट; ग्रेग जॉसवियाक ने लॉन्च की घोषणा की।
मेन्स दृष्टिकोण
एपल पे का भारत प्रवेश दिखाता है कि वैश्विक तकनीकी कंपनियां अब हार्डवेयर और रिटेल से आगे बढ़कर भुगतान जैसी सेवाओं की परत में उतर रही हैं — भारत की 1.4 अरब आबादी, तेजी से बढ़ता मध्यवर्ग और कैशलेस लेनदेन की स्वीकार्यता इसके प्रमुख कारण हैं; एपल की स्मार्टफोन हिस्सेदारी 2022 से दोगुनी होकर 8% होना भी उपकरण-आधारित भुगतान के लिए आधार तैयार करता है। इसके निहितार्थ बहुआयामी हैं: उपभोक्ताओं को टोकनाइजेशन आधारित, बिना अतिरिक्त ऐप/पिन/ओटीपी वाले सुविधाजनक भुगतान मिलेंगे, व्यापारियों को नया चेकआउट विकल्प, लेकिन शुरुआत में केवल एक्सिस बैंक के वीसा/मास्टरकार्ड क्रेडिट कार्ड तक सीमित होने से पहुंच संकुचित है और यह मुख्यतः क्रेडिट-कार्ड उपयोगकर्ताओं तक केंद्रित रहेगी। साथ ही यह प्रवेश उस समय हो रहा है जब कुछ लेनदेन पर 0.4 प्रतिशत यूपीआई मर्चेंट शुल्क पर व्यापारियों के हित से जुड़ी बहस चल रही है, जिससे कार्ड-आधारित और यूपीआई-आधारित रास्तों की लागत तुलना अहम हो जाती है। आगे का रास्ता अधिक बैंकों व कार्ड नेटवर्कों को जोड़ना, पीएसपी नेटवर्क के जरिए व्यापारी स्वीकृति का विस्तार, तथा सुरक्षा-निजता के उच्च मानकों के साथ प्रतिस्पर्धी व समावेशी भुगतान ढांचा सुनिश्चित करना होगा।
मुख्य शब्द
- एपल पे
- एपल की टैप-टू-पे भुगतान सेवा, जो डिवाइस पर संग्रहीत टोकनाइज्ड कार्ड विवरण से स्टोर व ऑनलाइन भुगतान कराती है।
- टोकनाइजेशन
- वास्तविक कार्ड विवरण की जगह डिवाइस पर सुरक्षित टोकन रखने की प्रक्रिया, जिससे लेनदेन सुरक्षित होता है।
- पीएसपी (भुगतान सेवा प्रदाता)
- कैशफ्री, जसपे, पेटीएम, पेयू, पाइन लैब्स, रेज़रपे, वर्ल्डलाइन, एमस्वाइप जैसी कंपनियां जो व्यापारी नेटवर्क में भुगतान स्वीकृति सक्षम करती हैं।
- यूपीआई मर्चेंट शुल्क (0.4%)
- सरकार द्वारा कुछ यूपीआई लेनदेन पर लगाया गया विवादित 0.4 प्रतिशत शुल्क, जिसके व्यापारियों पर असर पर बहस है।
- काउंटरपॉइंट रिसर्च
- बाज़ार शोध फर्म, जिसके अनुसार 2022 से भारत में एपल की स्मार्टफोन हिस्सेदारी दोगुनी होकर 8% हुई।
अभ्यास प्रश्न
- भारत के डिजिटल भुगतान बाज़ार में एपल पे जैसी डिवाइस-आधारित सेवाओं का प्रवेश यूपीआई और कार्ड नेटवर्कों की प्रतिस्पर्धा को कैसे प्रभावित कर सकता है? चर्चा करें।
- टोकनाइजेशन आधारित संपर्करहित भुगतान उपभोक्ता सुरक्षा और निजता के लिहाज से क्या लाभ और जोखिम प्रस्तुत करते हैं?
- कुछ लेनदेन पर 0.4 प्रतिशत यूपीआई मर्चेंट शुल्क की पृष्ठभूमि में छोटे व्यापारियों के लिए भुगतान लागत के मुद्दे का परीक्षण करें।
सिर्फ़ मूल ख़बर के आधार पर — आँकड़े और तारीख़ें स्रोत की हैं, अनुमान नहीं।